‘เอกนิติ’ เปิดตัว ‘The Bangkok Blueprint’ ผนึกความร่วมมือระหว่างประเทศสกัดสแกมเมอร์ข้ามชาติ

‘เอกนิติ’ เปิดตัว ‘The Bangkok Blueprint’ ผนึกความร่วมมือระหว่างประเทศสกัดสแกมเมอร์ข้ามชาติ หลังกลโกงดิจิทัลสร้างความเสียหายเศรษฐกิจโลกปีละ 1 ล้านล้านดอลลาร์สหรัฐ หรือร้อยละ 3 ของ GDP โลก ชู 3 แนวทางสร้างเกราะการเงินดิจิทัล ด้านผู้ว่าฯ ธปท. ชี้ การเงินดิจิทัลต้องโตควบคู่ความเชื่อมั่น เสนอ 5 เสาหลักรับมือสแกมเมอร์ ตั้งแต่กฎหมาย–ตรวจจับ–ประสานงาน–คุ้มครองผู้บริโภค
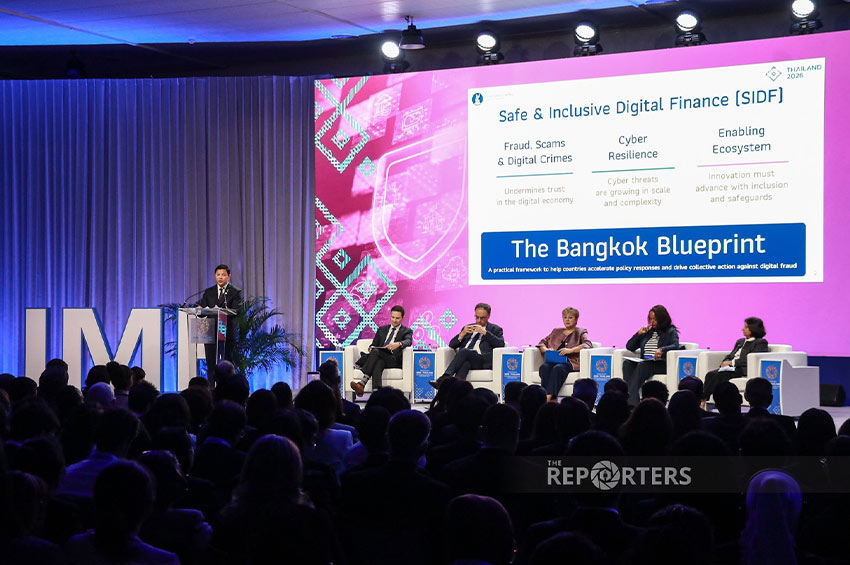
วันนี้ (14 ต.ค. 69) เวลา 12.30 น. ที่ศูนย์การประชุมแห่งชาติสิริกิติ์ นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง กล่าวเปิดเวทีเสวนาระดับสูงหัวข้อ “Bangkok Blueprint for Fraud-Resilient Financial Services” ในการประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank) ประจำปี 2569 โดยมีนายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เป็นผู้นำการเสวนา ร่วมกับ ดร. คริสตาลินา กอร์เกียวา (Dr. Kristalina Georgieva) กรรมการจัดการกองทุนการเงินระหว่างประเทศ, นางอันชูลา คานต์ (Ms. Anshula Kant) กรรมการผู้จัดการและประธานเจ้าหน้าที่บริหารฝ่ายการเงิน กลุ่มธนาคารโลก, นางโซรายา มุนยานา ฮาคูซิยาเรมเย (Ms. Soraya Munyana Hakuziyaremye) ผู้ว่าการธนาคารแห่งชาติรวันดา และนายแอนดรูว์ บีย์ลีย์ (Mr. Andrew Bailey) ผู้ว่าการธนาคารกลางอังกฤษ
นายเอกนิติกล่าวว่า การเปิดตัว Bangkok Blueprint สะท้อนถึงความสำคัญของความร่วมมือระดับพหุภาคี เนื่องจากปัญหาการฉ้อโกงข้ามพรมแดนไม่สามารถแก้ไขได้ด้วยประเทศใดประเทศหนึ่งเพียงลำพัง โดยนับตั้งแต่ปัญหาจดหมายลูกโซ่ทางอีเมลในช่วงต้นทศวรรษ 2000 จนถึงเทคโนโลยีปัญญาประดิษฐ์ปลอมแปลงรูปภาพและเสียง (AI Deepfake) ในปัจจุบัน การฉ้อโกงและกลโกงทางดิจิทัลได้พัฒนาเป็นปัญหาระดับโลก ซึ่งสร้างความเสียหายต่อเศรษฐกิจโลกประมาณ 1 ล้านล้านดอลลาร์สหรัฐต่อปี หรือคิดเป็นร้อยละ 3 ของผลิตภัณฑ์มวลรวมในประเทศ (GDP) ของโลก
นายเอกนิติระบุว่า ปัญหาสำคัญคือการฉ้อโกงมีลักษณะข้ามพรมแดน เหยื่ออาจอยู่ในประเทศหนึ่ง ขณะที่มิจฉาชีพปฏิบัติการจากอีกประเทศหนึ่ง และเงินที่ได้จากการหลอกลวงอาจถูกยักย้ายถ่ายเทผ่านประเทศที่สาม แต่การตอบสนองของแต่ละประเทศยังคงจำกัดอยู่ในระดับชาติและขาดการประสานงานระหว่างกัน ส่งผลให้มิจฉาชีพสามารถใช้ประโยชน์จากช่องโหว่ของระบบได้ ดังนั้น การสร้างความร่วมมือระหว่างประเทศจึงเป็นสิ่งจำเป็นในการปิดช่องโหว่ดังกล่าว
สำหรับ Bangkok Blueprint มีแนวคิดสำคัญ 3 ประการ ได้แก่
1.มองปัญหาแบบทั้งระบบ (Whole-of-System Approach) การป้องกันการฉ้อโกงต้องอาศัยความร่วมมือจากทุกภาคส่วนที่เกี่ยวข้อง ไม่ใช่เฉพาะสถาบันการเงินเท่านั้น แม้กลโกงจะเริ่มต้นบนแพลตฟอร์มดิจิทัล แต่ความเสียหายอาจเกิดขึ้นเมื่อเหยื่อโอนเงินผ่านบัญชีธนาคารหลายบัญชี ผู้ให้บริการโครงข่ายโทรคมนาคมและแพลตฟอร์มดิจิทัลจึงต้องมีส่วนร่วมในการป้องกันกลโกงตั้งแต่ต้นทาง ขณะเดียวกัน หากเกิดความเสียหายแล้ว ทุกฝ่ายต้องร่วมมือกันเพื่อช่วยเหลือเหยื่อและเพิ่มโอกาสในการติดตามเงินคืน
2.ส่งเสริมความร่วมมือระหว่างประเทศ (International Cooperation) แม้แต่ละประเทศจะสามารถพัฒนาระบบป้องกันการฉ้อโกงภายในประเทศของตนเองได้ แต่เนื่องจากมิจฉาชีพปฏิบัติการข้ามพรมแดน การแก้ไขปัญหาจึงจำเป็นต้องอาศัยความร่วมมือระหว่างประเทศ โดยประเทศไทยในฐานะเจ้าภาพการประชุมประจำปี หวังให้แนวทางที่เริ่มต้นขึ้นในกรุงเทพมหานคร ได้รับการต่อยอดจากองค์กรระหว่างประเทศ และนำไปสู่ความร่วมมือที่ใกล้ชิดยิ่งขึ้นระหว่างประเทศต่าง ๆ
3.เน้นการนำไปใช้ได้จริง (Practical Implementation) Bangkok Blueprint ได้รับการออกแบบให้แต่ละประเทศสามารถนำไปปรับใช้ตามกฎหมาย ศักยภาพ และบริบทของตนเอง ขณะเดียวกัน แนวทางที่นำไปใช้ต้องสามารถสนับสนุนการทำงานร่วมกันข้ามพรมแดนได้อย่างมีประสิทธิภาพ โดยประสบการณ์จากการนำไปปฏิบัติจริงของแต่ละประเทศจะช่วยสร้างฐานข้อมูลและบทเรียนที่เป็นประโยชน์ต่อหน่วยงานกำหนดมาตรฐานระหว่างประเทศ เพื่อพัฒนาแนวทางให้มีความสอดคล้องและสามารถใช้งานได้อย่างต่อเนื่อง แม้การประชุมประจำปีจะสิ้นสุดลงแล้วก็ตาม
นอกจากนี้ ยังมีการนำเสนอเอกสารประกอบชื่อ “Bangkok Blueprint in Action” ซึ่งรวบรวมประสบการณ์จากประเทศไทย ฮ่องกง มาเลเซีย และสิงคโปร์ โดยนำเสนอความท้าทายที่แต่ละประเทศพบในการนำนโยบายไปปฏิบัติจริง พร้อมบทเรียนสำคัญที่สามารถนำไปประยุกต์ใช้ได้
สำหรับประเทศไทยได้ริเริ่มโครงการ “Connect the Dot” เพื่อแก้ไขปัญหาข้อมูลเกี่ยวกับกลโกงที่กระจัดกระจายอยู่ในหน่วยงานต่าง ๆ โดยนำข้อมูลจากหลายหน่วยงานมาเชื่อมโยงเข้าด้วยกัน ทำให้สามารถมองเห็นรูปแบบความผิดปกติที่อาจถูกมองข้ามหากพิจารณาข้อมูลแยกจากกัน ซึ่งช่วยให้สามารถตรวจจับการฉ้อโกงได้รวดเร็วขึ้น และเพิ่มประสิทธิภาพในการตอบสนองต่อเหตุการณ์ อย่างไรก็ตาม ความท้าทายสำคัญในขั้นต่อไปคือ การขยายแนวทางดังกล่าวไปสู่ความร่วมมือข้ามพรมแดน เนื่องจากเส้นทางการฉ้อโกงและการเคลื่อนย้ายเงินไม่ได้หยุดอยู่เพียงภายในประเทศใดประเทศหนึ่ง
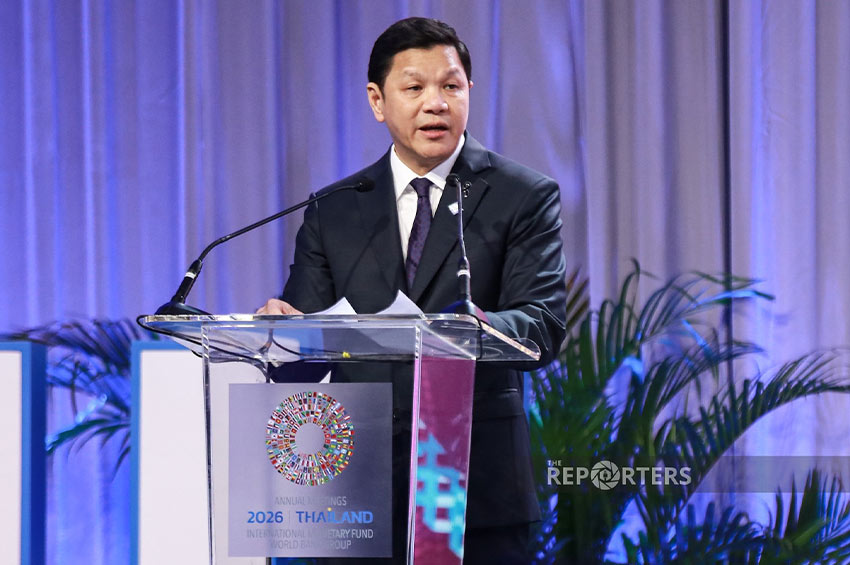
นายเอกนิติกล่าวเพิ่มเติมว่า ประเทศต่าง ๆ ที่เข้าร่วมการประชุมล้วนเผชิญปัญหาการฉ้อโกงในลักษณะเดียวกัน และสามารถเรียนรู้จากประสบการณ์ของกันและกันได้ โดยหวังว่าหลังสิ้นสุดการประชุม ประเทศต่าง ๆ จะนำ Bangkok Blueprint กลับไปปรับใช้จริง เช่นเดียวกับประเทศไทยที่กำลังพัฒนาแนวทางเชื่อมโยงข้อมูลระหว่างหน่วยงานภายในประเทศ พร้อมผลักดันการเชื่อมโยงข้อมูลในระดับระหว่างประเทศ เพื่อสร้างระบบการเงินที่ครอบคลุม มีความปลอดภัย และมีความยืดหยุ่นมากขึ้นสำหรับประชาชน
ทั้งนี้ หลักการสำคัญของ Bangkok Blueprint คือ ‘เมื่อการฉ้อโกงไม่มีพรมแดน การตอบสนองต่อปัญหาก็ต้องก้าวข้ามพรมแดนเช่นกัน’ เพื่อปิดช่องโหว่ของระบบและสร้างความเชื่อมั่นในการใช้บริการทางการเงินดิจิทัลทั่วโลก
ขณะที่นายวิทัย รัตนากร ผู้ว่าการ ธปท. กล่าวว่า การเงินดิจิทัลกลายเป็นกลไกสำคัญในการขับเคลื่อนเศรษฐกิจ ช่วยให้การบริการทางการเงินรวดเร็วขึ้น มีต้นทุนต่ำลง และเข้าถึงประชาชนได้มากขึ้น แต่การใช้งานที่ขยายตัวอย่างรวดเร็วทำให้เกิดความเสี่ยงใหม่ที่เชื่อมโยงกัน โดย ธปท. ให้ความสำคัญกับ 3 ประเด็นหลัก ได้แก่ 1. การเพิ่มขึ้นของการฉ้อโกงและอาชญากรรมดิจิทัล 2. ความเสี่ยงด้านไซเบอร์และการดำเนินงานจากการเชื่อมโยงของสถาบันการเงินและผู้ให้บริการเทคโนโลยี 3. ความท้าทายจากการนำปัญญาประดิษฐ์ (AI) และเทคโนโลยีใหม่มาใช้ในภาคการเงิน ซึ่งจำเป็นต้องมีการกำกับดูแลและมาตรการป้องกันที่ก้าวทันนวัตกรรม
สำหรับสถานการณ์การฉ้อโกงทั่วโลก ในปี 2566 คาดว่ามีมูลค่าความเสียหายมากกว่า 442,000 ล้านดอลลาร์สหรัฐ ขณะที่คดีฉ้อโกงทางไซเบอร์เพิ่มขึ้นเกือบ 3 เท่าในช่วง 10 ปีที่ผ่านมา ส่วนทวีปเอเชียมีสัดส่วนความเสียหายจากการฉ้อโกงทั่วโลกสูงถึงร้อยละ 67 ในปี 2567 สะท้อนให้เห็นถึงความจำเป็นในการยกระดับมาตรการป้องกัน โดยประเทศในภูมิภาคมีประสบการณ์และบทเรียนที่สามารถนำไปปรับใช้ได้
ด้านประเทศไทย ความเสียหายจากการฉ้อโกงทางการเงินมีมูลค่ามากกว่า 43,000 ล้านบาทในปี 2567 ก่อนลดลงเหลือ 32,000 ล้านบาทในปี 2568 และในช่วงครึ่งแรกของปี 2569 ลดลงเหลือเพียงกว่า 9,000 ล้านบาท ซึ่งตัวเลขดังกล่าวสะท้อนให้เห็นว่าการดำเนินมาตรการอย่างประสานสอดคล้องกันสามารถช่วยลดความเสียหายได้อย่างมีนัยสำคัญ
นายวิทัยกล่าวว่า ความเสี่ยงที่เพิ่มขึ้นเป็นที่มาของวาระการเงินดิจิทัลที่ปลอดภัยและครอบคลุม (Safe and Inclusive Digital Finance: SIDF) ของ ธปท. ซึ่งตั้งอยู่บนหลักการว่า เมื่อการเงินดิจิทัลก้าวหน้า ความไว้วางใจและความยืดหยุ่นของระบบก็ต้องพัฒนาควบคู่กันไป โดยต้องมีมาตรการคุ้มครองผู้ใช้งานจากการฉ้อโกงและอาชญากรรมดิจิทัล เสริมสร้างความมั่นคงด้านไซเบอร์และการดำเนินงาน รวมถึงดูแลให้การใช้เทคโนโลยีใหม่เป็นไปอย่างมีความรับผิดชอบและครอบคลุม
สำหรับ Bangkok Blueprint ได้กำหนดข้อพิจารณาสำคัญ 12 ประการ ภายใต้ 5 เสาหลัก เพื่อวางกรอบการทำงานเชิงปฏิบัติในการรับมือการฉ้อโกงทางไซเบอร์ ประกอบด้วย
1.เสริมสร้างรากฐานทางกฎหมาย: กำหนดความเป็นเจ้าของและความรับผิดชอบในระดับประเทศให้ชัดเจน พร้อมให้อำนาจทางกฎหมายแก่หน่วยงานที่เกี่ยวข้องอย่างเพียงพอ
2.ยกระดับกระบวนการจัดการการฉ้อโกงตลอดวงจร: ตั้งแต่การออกแบบผลิตภัณฑ์ การป้องกันที่ปรับตัวตามความเสี่ยง การตรวจจับทั่วทั้งระบบ ไปจนถึงการประสานงานเพื่อรับมือและฟื้นฟูความเสียหาย
3.ใช้ประโยชน์จากกรอบบริหารความเสี่ยงและการบังคับใช้กฎหมายที่มีอยู่: เพื่อเพิ่มประสิทธิภาพในการป้องกันและปราบปรามการฉ้อโกง
4.ขยายความร่วมมือทั้งในประเทศและข้ามพรมแดน: สนับสนุนการแบ่งปันข้อมูลและการปฏิบัติการร่วมกันอย่างทันท่วงที
5.ส่งเสริมการคุ้มครองผู้บริโภคและความยืดหยุ่นในการรับมือความเสี่ยง: เพื่อสร้างความเชื่อมั่นต่อระบบการเงินดิจิทัลในระยะยาว
นายวิทัยย้ำว่า ทั้ง 5 เสาหลักต้องดำเนินการควบคู่กัน เพราะการมีกฎหมายที่เข้มแข็งเพียงอย่างเดียวไม่เพียงพอหากขาดการประสานงาน ขณะที่การตรวจจับที่มีประสิทธิภาพก็ไม่สามารถป้องกันความเสียหายได้หากไม่มีการตอบสนองอย่างรวดเร็ว ส่วนมาตรการควบคุมที่เข้มงวดก็ต้องดำเนินควบคู่ไปกับการคุ้มครองผู้บริโภคเพื่อรักษาความไว้วางใจในระบบการเงิน
ประเทศไทยได้เริ่มนำหลักการดังกล่าวมาปรับใช้ ผ่านการเปลี่ยนแนวทางการกำกับดูแลที่เน้นสถาบันการเงินเป็นหลัก ไปสู่การจัดการความเสี่ยงที่ครอบคลุมทั้งระบบนิเวศ เนื่องจากรูปแบบการฉ้อโกงมีความซับซ้อนมากขึ้น โดยเฉพาะกลโกงที่หลอกให้ผู้เสียหายเป็นผู้โอนเงินด้วยตนเอง หรือ Authorized Push Payment (APP) Scam
นอกจากนี้ พระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี พ.ศ. 2566 ได้วางรากฐานทางกฎหมายให้สามารถแบ่งปันข้อมูล แทรกแซงได้อย่างรวดเร็ว ระงับบัญชีที่เกี่ยวข้อง และแบ่งปันความรับผิดชอบระหว่างภาคส่วนต่าง ๆ ได้อย่างมีประสิทธิภาพมากขึ้น
ในช่วง 12 เดือนที่ผ่านมา ธปท. ได้ขยายมาตรการจัดการกิจกรรมทางการเงินที่ผิดกฎหมาย โดยมองว่ารายได้จากการฉ้อโกงเป็นแหล่งสำคัญของกระแสเงินผิดกฎหมาย ซึ่งมักถูกยักย้ายถ่ายเทผ่านบัญชีม้า ก่อนถูกถอนออกมาแปลงเป็นทองคำ เงินตราต่างประเทศ หรือสินทรัพย์ดิจิทัล โดยเฉพาะเหรียญเทเธอร์ (USDT)
ธปท. จึงเพิ่มความเข้มงวดในการรายงานธุรกรรมถอนเงินสดมูลค่าสูงกว่า 5 ล้านบาท และธุรกรรมทองคำมูลค่าสูง พร้อมยกระดับการกำกับดูแลธุรกิจแลกเปลี่ยนเงินตราต่างประเทศ และทำงานอย่างใกล้ชิดกับสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เพื่อเสริมสร้างความเข้มแข็งให้ระบบนิเวศสินทรัพย์ดิจิทัล โดยเฉพาะธุรกรรมที่เกี่ยวข้องกับ USDT
ขณะเดียวกัน ธปท. และสถาบันการเงินได้ร่วมกันกำหนดความคาดหวังและแนวทางปฏิบัติ เพื่อป้องกันไม่ให้ภาคการเงินของไทยถูกใช้สนับสนุนกิจกรรมที่ผิดกฎหมาย ภายใต้กรอบการทำงานว่าด้วยการปกป้องภาคการเงินจากกิจกรรมที่ผิดกฎหมาย ซึ่งประกาศไปเมื่อเดือน ก.ย. ที่ผ่านมา
เพื่อสนับสนุนการนำ Bangkok Blueprint ไปใช้จริง ธปท. ยังจัดทำเอกสาร “Bangkok Blueprint in Action: ประสบการณ์ระดับภูมิภาคและบทเรียนเชิงนโยบายสำหรับบริการทางการเงินที่ยืดหยุ่นต่อการฉ้อโกง” โดยรวบรวมประสบการณ์จากฮ่องกง มาเลเซีย สิงคโปร์ และไทย เพื่อชี้ให้เห็นช่องโหว่สำคัญ นำเสนอแนวปฏิบัติที่ดี และเสนอแนวทางเชิงปฏิบัติให้ผู้กำหนดนโยบายสามารถนำไปใช้เสริมสร้างระบบป้องกันการฉ้อโกงในระดับประเทศ
นายวิทัยกล่าวทิ้งท้ายว่า “การสร้างความยืดหยุ่นให้กับระบบการเงินดิจิทัลอย่างแท้จริง จำเป็นต้องอาศัยการดำเนินงานที่สอดประสานกัน ความร่วมมือบนพื้นฐานของความไว้วางใจ และการทำงานร่วมกันอย่างต่อเนื่องในระดับนานาชาติ เพื่อให้การเงินดิจิทัลยังคงสร้างนวัตกรรม ขยายการเข้าถึงบริการทางการเงิน และมีความปลอดภัย โดยการหารือในครั้งนี้จะช่วยแลกเปลี่ยนมุมมองด้านนโยบาย การดำเนินงาน และความร่วมมือข้ามพรมแดน พร้อมต่อยอดสู่การนำพิมพ์เขียวไปปฏิบัติอย่างเป็นรูปธรรม”